

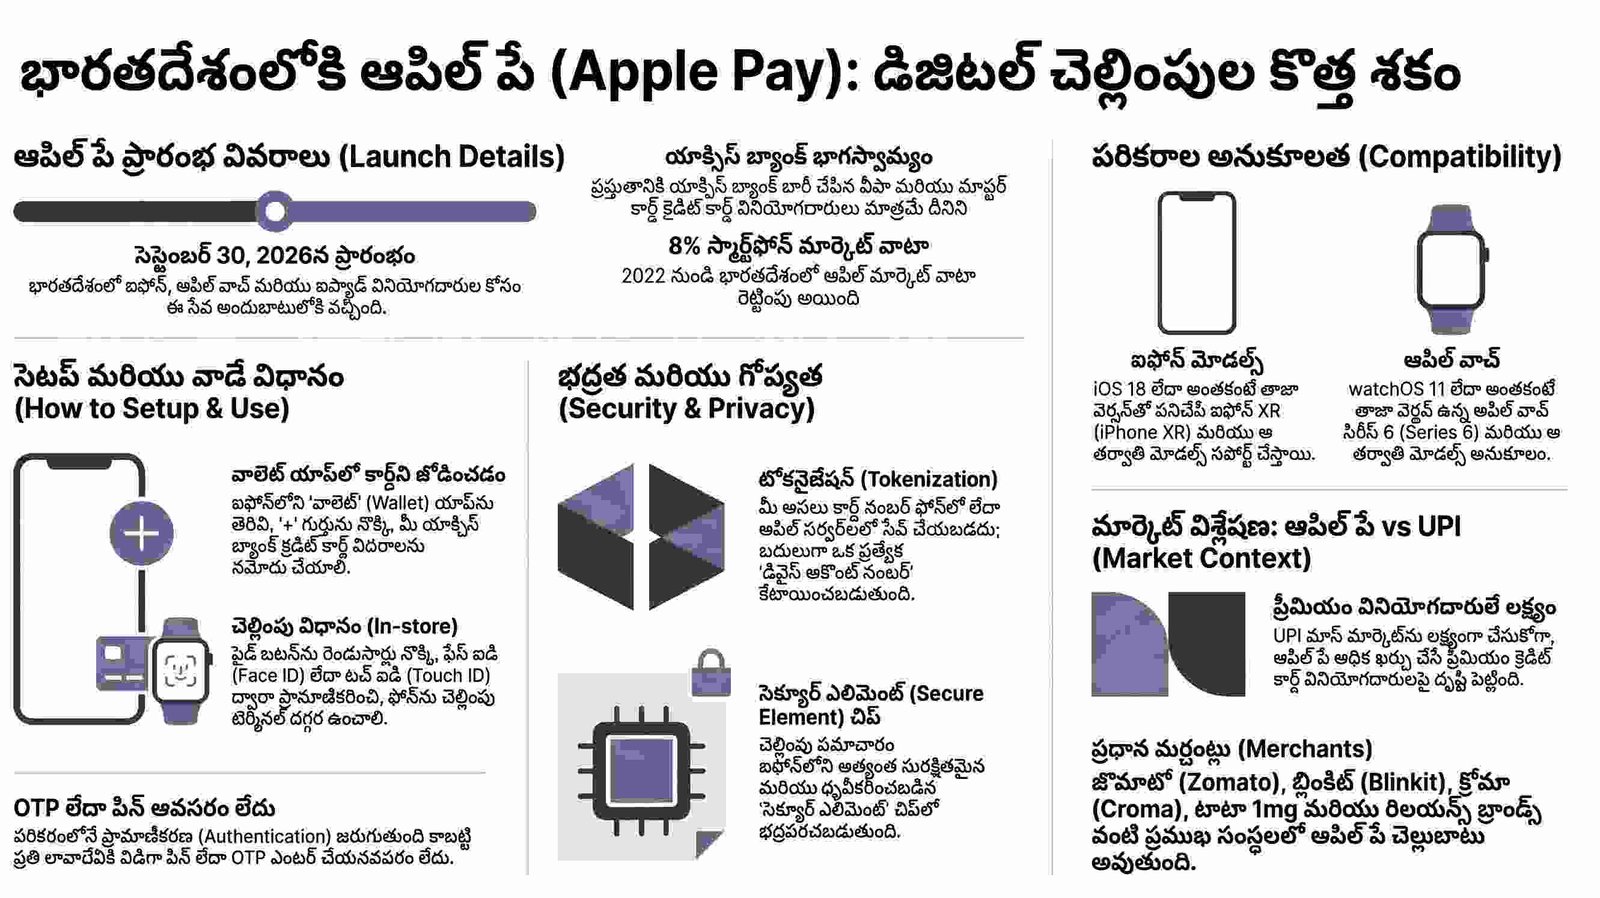
అమెరికాలో ప్రారంభమైన దశాబ్ద కాలం తర్వాత, ఆపిల్ సంస్థ తన ప్రతిష్టాత్మక డిజిటల్ పేమెంట్ సర్వీస్ 'ఆపిల్ పే' (Apple Pay) ని 2026 సెప్టెంబర్ 30న భారతదేశంలో అధికారికంగా ప్రారంభించింది. ప్రతీ నెలా బిలియన్ల కొద్దీ లావాదేవీలతో యూపీఐ (UPI) ఏకచ్ఛత్రాధిపత్యం చెలాయిస్తున్న మన దేశంలోకి ఆపిల్ పే రాక ఇప్పుడు తీవ్ర ఆసక్తిని రేకెత్తిస్తోంది. అసలు ఆపిల్ ఇన్నాళ్లు ఎందుకు వేచి చూసింది? యూపీఐ రాజ్యమేలుతున్న వేళ తన ప్రయాణాన్ని ఎలా విజయవంతం చేసుకోవాలనుకుంటోంది?
ఈ వ్యాసంలో ఆపిల్ పే భారతీయ మార్కెట్ ఎంట్రీ వెనుక ఉన్న అత్యంత ముఖ్యమైన, ఆసక్తికరమైన 5 వ్యూహాత్మక అంశాలను లోతుగా విశ్లేషిస్తున్నాం.
1. దశాబ్ద కాల నిరీక్షణకు తెర: కేవలం యాక్సిస్ బ్యాంక్ కార్డ్స్తోనే తొలి అడుగు
నేటి నుండి (సెప్టెంబర్ 30) ఐఫోన్ (iPhone), ఐప్యాడ్ (iPad), మరియు ఆపిల్ వాచ్ (Apple Watch) వినియోగదారులు ఆపిల్ పే సేవలను వినియోగించుకోవచ్చు (మాక్ సేవలు త్వరలోనే రానున్నాయి). అయితే ప్రారంభ దశలో ఆపిల్ పే సేవలు కేవలం యాక్సిస్ బ్యాంక్ (Axis Bank) జారీ చేసిన వీసా (Visa) మరియు మాస్టర్కార్డ్ (Mastercard) క్రెడిట్ కార్డ్ దారులకు మాత్రమే అందుబాటులో ఉన్నాయి.
యాక్సిస్ బ్యాంక్ క్రెడిట్ కార్డ్ ఉన్న వినియోగదారులు తమ కార్డ్లను ఆపిల్ వాలెట్ (Apple Wallet) యాప్లో లేదా యాక్సిస్ బ్యాంక్ యాప్ ద్వారా సులభంగా జోడించి స్టోర్లలో లేదా ఆన్లైన్ పేమెంట్స్ కోసం వాడవచ్చు.
"భారత్లో ప్రత్యేకమైన యాప్, పిన్ (PIN) లేదా ఓటీపీ (OTP) అవసరం లేకుండా స్టోర్లలో ట్యాప్ చేసి చెల్లించడం నుండి, ఆన్లైన్ షాపింగ్లో వివరాలు పదే పదే టైప్ చేయకుండా చెక్అవుట్ చేయడం వరకు — కార్డ్ పేమెంట్స్ను సులభంగా, సురక్షితంగా, మరియు ప్రైవేట్గా ఆపిల్ పే మారుస్తుంది." — జెన్నిఫర్ బెయిలీ (ఆపిల్ పే మరియు ఆపిల్ వాలెట్ వైస్ ప్రెసిడెంట్)
ఒకే ఒక బ్యాంకింగ్ భాగస్వామితో, అది కూడా కేవలం క్రెడిట్ కార్డ్లకు మాత్రమే పరిమితమై ప్రారంభించడం ఆపిల్ యొక్క నియంత్రిత 'సాఫ్ట్-లాంచ్' వ్యూహాన్ని సూచిస్తుంది. ఒకేసారి మాస్ మార్కెట్ను లక్ష్యంగా చేసుకోకుండా, వ్యవస్థ పనితీరును పరిశీలిస్తూ దశలవారీగా విస్తరించడానికి ఇది ఒక పక్కా ప్రణాళిక.
2. యూపీఐకి పోటీగా కాదు... ప్రీమియం వినియోగదారుల ఖర్చులపైనే ఆపిల్ కన్ను!
ఆపిల్ పే భారతదేశంలో అడుగుపెడుతున్నప్పటికీ, ప్రారంభంలో యూపీఐ (UPI) ఇంటిగ్రేషన్ను పక్కన పెట్టడం వెనుక బలమైన వ్యూహం ఉంది. ఎన్పీసీఐ (NPCI) నిబంధనల ప్రకారం థర్డ్-పార్టీ యూపీఐ యాప్గా మారడానికి ప్రత్యేక నియంత్రణలు, రుసుములు ఉంటాయి. దానికి భిన్నంగా కార్డ్ టోకెనైజేషన్ విధానాన్ని ఎంచుకోవడం ద్వారా ఆపిల్ తన గ్లోబల్ బ్యాంకింగ్ మోడల్ను ఇక్కడ కూడా వర్తింపజేసింది. సాధారణ వినియోగదారుల లావాదేవీల సంఖ్యలో యూపీఐతో పోటీ పడటం ఆపిల్ లక్ష్యం కాదు; అత్యధికంగా ఖర్చు చేసే ప్రీమియం వినియోగదారులపైనే ఆపిల్ దృష్టి సారించింది.
- 2022 నుండి భారతదేశంలో ఆపిల్ స్మార్ట్ఫోన్ మార్కెట్ వాటా రెట్టింపై 8 శాతానికి చేరింది.
- ఐఫోన్ వినియోగదారులు సాధారణ వినియోగదారులతో పోలిస్తే దాదాపు 5 రెట్లు ఎక్కువ ఖర్చు చేసే కొనుగోలు శక్తిని (spending power) కలిగి ఉన్నారు.
ఆపిల్ పే vs యూపీఐ (UPI)
|
అంశం (Feature) |
ఆపిల్ పే (Apple Pay) |
యూపీఐ (UPI) |
|
ప్రాథమిక విధానం |
టోకెనైజ్డ్ ఎన్ఎఫ్సీ కార్డ్ (NFC Card) |
క్యూఆర్ కోడ్ / బ్యాంక్ అకౌంట్ బదిలీ |
|
ఆథెంటికేషన్ |
ఫేస్ ఐడీ / టచ్ ఐడీ / పాస్కోడ్ |
4/6 అంకెల పిన్ (PIN) |
|
లక్ష్య విభాగం |
ప్రైవేట్ క్రెడిట్ కార్డ్ హోల్డర్లు (High Spenders) |
దేశవ్యాప్త డిజిటల్ వినియోగదారులు (Mass Market) |
గతంలో వాట్సాప్ పే (WhatsApp Pay) 500 మిలియన్లకు పైగా వినియోగదారులు ఉన్నప్పటికీ యూపీఐ మాస్ మార్కెట్లో తీవ్ర పోటీని ఎదుర్కొంది. కానీ ఆపిల్ పే యూపీఐకి నేరుగా పోటీగా కాకుండా, ఒక సురక్షితమైన "డిజిటల్ క్రెడిట్ కార్డ్ కంటైనర్"గా పనిచేస్తుంది. ఇది అధిక విలువ కలిగిన లావాదేవీలను ఆకర్షించేందుకు సహాయపడుతుంది.
3. పిన్ (PIN), ఓటీపీ లేకుండానే గరిష్ఠ భద్రత: 'టోకెనైజేషన్' మ్యాజిక్
భౌతిక దుకాణాలలో చెల్లింపులు చేయడానికి, వినియోగదారులు తమ ఐఫోన్ సైడ్ బటన్ లేదా హోమ్ బటన్ను డబుల్-క్లిక్ చేసి, ఫేస్ ఐడీ (Face ID), టచ్ ఐడీ (Touch ID) లేదా డివైజ్ పాస్కోడ్ ద్వారా ఆథెంటికేషన్ పూర్తి చేసి, NFC కాంటాక్ట్లెస్ రీడర్ వద్ద పరికరాన్ని ఉంచితే సరిపోతుంది. అంతేకాకుండా కార్డ్లపై లభించే రివార్డులు, బెనిఫిట్స్ యథాతథంగా లభిస్తాయి.
డేటా భద్రత విషయంలో ఆపిల్ పే అత్యంత కఠినమైన ప్రమాణాలు పాటిస్తుంది:
- వినియోగదారుల అసలు కార్డ్ నంబర్లు పరికరంలో గానీ లేదా ఆపిల్ సర్వర్లలో గానీ ఎప్పుడూ స్టోర్ కావు.
- లావాదేవీల సమయంలో వ్యాపారులకు (Merchants) కార్డ్ నంబర్లు ఎప్పటికీ షేర్ కావు.
- దానికి బదులుగా ఒక ప్రత్యేకమైన, ఎన్క్రిప్ట్ చేయబడిన 'డివైజ్ అకౌంట్ నంబర్' (Device Account Number) రూపొందించబడి, పరికరంలోని పరిశ్రమ ప్రమాణాలకు అనుగుణంగా ధృవీకరించబడిన 'సెక్యూర్ ఎలిమెంట్' (Secure Element) చిప్లో సురక్షితంగా నిల్వ చేయబడుతుంది.
ఎస్ఎమ్ఎస్ ఓటీపీల కోసం వేచి చూడాల్సిన అవసరం లేకుండా, పిన్లు టైప్ చేసే శ్రమ లేకుండా హార్డ్వేర్ స్థాయి భద్రతతో కూడిన చెల్లింపు అనుభవం కార్డ్హోల్డర్లకు సరికొత్త వేగాన్ని అందిస్తుంది.
4. యూపీఐ MDR రుసుముల వివాదం: ఆపిల్ పే వ్యూహాత్మక టైమింగ్!
భారత డిజిటల్ చెల్లింపుల మార్కెట్లో దాదాపు 84% వాటాతో యూపీఐ అగ్రస్థానంలో కొనసాగుతోంది. అయితే, అక్టోబర్ 15, 2026 నుండి ₹2,000 కంటే ఎక్కువ ఉన్న అర్హత గల యూపీఐ లావాదేవీలపై ప్రభుత్వం 0.4% మర్చంట్ డిస్కౌంట్ రేట్ (MDR) రుసుమును విధించబోతోంది. ఐదేళ్ల సున్నా-MDR శకానికి తెరపడుతుండటం డిజిటల్ పేమెంట్ ఆర్థిక మూలాల్లో పెద్ద మార్పునకు కారణమవుతోంది.
సాధారణంగా క్రెడిట్ కార్డ్లపై వ్యాపారులు ఇప్పటికే 1% నుండి 2% వరకు MDR చెల్లిస్తున్నారు. ఇప్పుడు పెద్ద మొత్తాల యూపీఐ లావాదేవీలపై కూడా రుసుములు మొదలవుతుండటంతో, పేమెంట్ సర్వీస్ ప్రొవైడర్లు (PSPs) మరియు వ్యాపారులు ప్రీమియం చెక్అవుట్లను మానిటైజ్ చేయడానికి ఆపిల్ పే వంటి టోకెనైజ్డ్ క్రెడిట్ కార్డ్ సిస్టమ్స్ను ఒక ఆకర్షణీయమైన, ఆర్థికంగా లాభదాయకమైన ప్రత్యామ్నాయంగా ఆహ్వానిస్తున్నారు.
5. పరికరాల అర్హతలు మరియు మిలియన్ల కొద్దీ మర్చంట్ నెట్వర్క్
ఆపిల్ పే వినియోగించుకోవడానికి అవసరమైన సాంకేతిక అర్హతలు మరియు అందుబాటులో ఉన్న వ్యాపారుల వివరాలు ఇక్కడ పరిశీలించవచ్చు:
- హార్డ్వేర్ & సాఫ్ట్వేర్ అవసరాలు:
- iPhone: ఐఫోన్ ఎక్స్ ఆర్ (iPhone XR) లేదా తదుపరి మోడల్స్, మరియు iOS 18 లేదా ఆపై వెర్షన్.
- Apple Watch: ఆపిల్ వాచ్ సిరీస్ 6 లేదా తదుపరి మోడల్స్, మరియు watchOS 11 లేదా ఆపై వెర్షన్ (ఐఫోన్తో పెయిర్ అయి ఉండాలి).
- ప్రారంభంలో లభించే ప్రధాన మర్చంట్లు: ఆపిల్ స్టోర్లు (Apple Stores), బ్లింకిట్ (Blinkit), ఛాయోస్ (Chaayos), కామెట్ (Comet), క్రోమా (Croma), ఇంటర్ ఫ్లోరా (Interflora), ఇక్సిగో (Ixigo), లె15 ప్యాటిస్సేరీ (Le15 Patisserie), రిలయన్స్ బ్రాండ్లు (Reliance brands), టాటా 1mg (Tata 1mg), మరియు జొమాటో (Zomato).
- పేమెంట్ సర్వీస్ ప్రొవైడర్ (PSP) భాగస్వాములు: క్యాష్ఫ్రీ (Cashfree), జస్పే (JusPay), ఎమ్-స్వైప్ (Mswipe), పేటీఎం (Paytm), పేయూ (PayU), పైన్ ల్యాబ్స్ (Pine Labs), రేజర్ పే (Razorpay), వరల్డ్లైన్ (Worldline).
ఎన్ఎఫ్సీ టెర్మినల్స్ ప్రస్తుతం పట్టణ మరియు ప్రీమియం రిటైల్ కేంద్రాల్లో ఎక్కువగా కేంద్రీకృతమై ఉన్నప్పటికీ, దేశంలోని ప్రముఖ పేమెంట్ సర్వీస్ ప్రొవైడర్లతో ఆపిల్ కుదుర్చుకున్న భాగస్వామ్యాలు ప్రారంభంలోనే మిలియన్ల కొద్దీ స్వీకరణ కేంద్రాల్లో (Merchant Touchpoints) ఆపిల్ పే అందుబాటులోకి వచ్చేలా చేశాయి.
సారాంశంలో, ఆపిల్ పే ప్రస్తుతానికి ప్రీమియం క్రెడిట్ కార్డ్ రంగానికే పరిమితమైనప్పటికీ, రాబోయే రోజుల్లో హెచ్డిఎఫ్సి (HDFC), ఎస్బిఐ (SBI), ఐసిఐసిఐ (ICICI) వంటి ఇతర ప్రధాన బ్యాంకులు దీనికి జతకావడం లేదా భవిష్యత్తులో ఎన్పిసిఐ (NPCI) ఆమోదంతో యూపీఐ ఇంటిగ్రేషన్ జరగడం వంటివి సంభవిస్తే, భారతదేశ డిజిటల్ పేమెంట్స్ రంగ రూపురేఖలు గణనీయంగా మారే అవకాశం ఉంది.
క్యూఆర్ కోడ్ స్కాన్ చేసి, పిన్ టైప్ చేసే సాంప్రదాయ యూపీఐ విధానం కంటే ఐఫోన్తో కేవలం సింగిల్ 'ట్యాప్ అండ్ పే' ద్వారా క్షణాల్లో పూర్తయ్యే ఈ ఆపిల్ పే అనుభవానికి భారతీయ ప్రీమియం వినియోగదారులు ఎంతవరకు జై కొడతారనేది వేచి చూడాలి.


